Domain sportdomains.de kaufen?
Wir ziehen mit dem Projekt
sportdomains.de um.
Sind Sie am Kauf der Domain
sportdomains.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sportdomains.de kaufen?
Was gehört in das Anlagevermögen?
Was gehört in das Anlagevermögen? Das Anlagevermögen umfasst langfristige Vermögenswerte, die dazu bestimmt sind, dem Unternehmen langfristig zu dienen, wie beispielsweise Grundstücke, Gebäude, Maschinen und Fahrzeuge. Auch immaterielle Vermögenswerte wie Patente, Lizenzen und Markenrechte gehören zum Anlagevermögen. Diese Vermögenswerte werden nicht für den Verkauf bestimmt, sondern dienen der langfristigen Nutzung im Unternehmen. Das Anlagevermögen wird in der Bilanz separat vom Umlaufvermögen ausgewiesen und hat eine wichtige Bedeutung für die langfristige Finanzplanung und -steuerung eines Unternehmens. **
Welches Investitionsvorhaben betrifft das Anlagevermögen?
Welches Investitionsvorhaben betrifft das Anlagevermögen? Das Anlagevermögen umfasst langfristige Vermögenswerte, die zur langfristigen Nutzung im Unternehmen bestimmt sind, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Investitionen in das Anlagevermögen sind langfristige Entscheidungen, die die langfristige Leistungsfähigkeit und Rentabilität des Unternehmens beeinflussen. Bevor ein Unternehmen in das Anlagevermögen investiert, sollte es eine gründliche Analyse durchführen, um sicherzustellen, dass die Investition rentabel ist und den langfristigen Zielen des Unternehmens entspricht. Letztendlich betrifft das Investitionsvorhaben im Anlagevermögen die langfristige strategische Ausrichtung und Entwicklung des Unternehmens. **

Ähnliche Suchbegriffe für Flascha-Das-Anlagevermögen-in
Top-Angebote
Produkte zum Begriff Flascha-Das-Anlagevermögen-in:
-
Anlagevermögen, Fachbücher von Michele Schwirkslies, Jean BramburgerDas Anlagevermögen ist ein wesentlicher Bestandteil des Unternehmensvermögens und damit auch Teil der Bilanz des jeweiligen Unternehmens - mit teilweise sehr komplexen Sachverhalten in der Praxis. Dieses Buch bietet einen Leitfaden durch die Bilanzierung, Bewertung und Gestaltung nach handels- und steuerrechtlichen Vorschriften. Die Autorinnen gehen auch darauf ein, welche bilanz- und ergebnispolitischen Gestaltungsalternativen es gibt und ordnen die Thematik auch in die finanzwirtschaftlichen Aspekte und Kennzahlen ein. Darüber hinaus wird das Buch mit zahlreichen Praxisbeispielen und Tipps für den betriebswirtschaftlichen und/oder steuerlichen Ausweis ergänzt. Der Buchaufbau erfolgt systematisch nach dem in der Praxis bekannten Bilanzgliederungsschema. Inhalte: Abgrenzung Anlagevermögen, Bilanzierung, Bewertung und Gestaltungsmöglichkeiten, das Anlagevermögen im Anhang, finanzwirtschaftliche Aspekte, Möglichkeiten der steuerlichen Wahlrechte.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie soll das Anlagevermögen finanziert werden?
Wie soll das Anlagevermögen finanziert werden? Dies ist eine entscheidende Frage für Unternehmen, die Investitionen in langfristige Vermögenswerte tätigen möchten. Die Finanzierung des Anlagevermögens kann über Eigenkapital, Fremdkapital oder eine Kombination aus beiden erfolgen. Es ist wichtig, die richtige Finanzierungsstrategie zu wählen, um die langfristige Rentabilität und Stabilität des Unternehmens zu gewährleisten. Eine sorgfältige Analyse der Finanzierungsoptionen und Risiken ist daher unerlässlich, um die bestmögliche Entscheidung zu treffen. Letztendlich hängt die Wahl der Finanzierungsmethode von verschiedenen Faktoren wie Unternehmensgröße, Branche, Risikobereitschaft und Kapitalstruktur ab. **
-
Wie berechne ich das betriebsnotwendige Anlagevermögen?
Das betriebsnotwendige Anlagevermögen kann berechnet werden, indem man alle Anlagegüter, die für den Betrieb notwendig sind, addiert. Dazu gehören beispielsweise Maschinen, Fahrzeuge und Gebäude. Nicht zum betriebsnotwendigen Anlagevermögen zählen dagegen zum Beispiel Finanzanlagen oder Beteiligungen. **
-
Wie kann Aqua-Fitness in das Training integriert werden, um die Kraft und Ausdauer zu verbessern?
Aqua-Fitness kann durch gezielte Übungen im Wasser die Muskeln stärken und die Ausdauer steigern. Durch den Wasserwiderstand werden die Bewegungen intensiver und effektiver. Regelmäßiges Aqua-Fitness-Training kann somit eine gute Ergänzung zum herkömmlichen Workout sein. **
-
Ist Software Anlagevermögen?
Ist Software Anlagevermögen? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art der Software und der Verwendung in einem Unternehmen. In der Regel wird Software als immaterielles Anlagevermögen betrachtet, da sie einen langfristigen Nutzen für das Unternehmen bietet. Allerdings muss die Software auch bestimmte Kriterien erfüllen, um als Anlagevermögen bilanziert zu werden, wie z.B. die Identifizierbarkeit, Kontrollierbarkeit und die Wahrscheinlichkeit zukünftiger wirtschaftlicher Vorteile. Letztendlich liegt es an der Unternehmensleitung und den Rechnungslegungsvorschriften, ob Software als Anlagevermögen behandelt wird. **


Sind Maschinen Anlagevermögen?
Sind Maschinen Anlagevermögen? Ja, Maschinen gelten als Anlagevermögen, da sie langfristig im Unternehmen genutzt werden, um Einnahmen zu generieren. Sie werden in der Bilanz unter den Sachanlagen ausgewiesen und über mehrere Jahre abgeschrieben. Maschinen sind somit ein wichtiger Bestandteil des Anlagevermögens und tragen zur Wertschöpfung des Unternehmens bei. Die Investition in Maschinen ist daher eine langfristige strategische Entscheidung, die die Produktivität und Effizienz des Unternehmens steigern soll. **
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
Top-Angebote
Produkte zum Begriff Flascha-Das-Anlagevermögen-in:
-
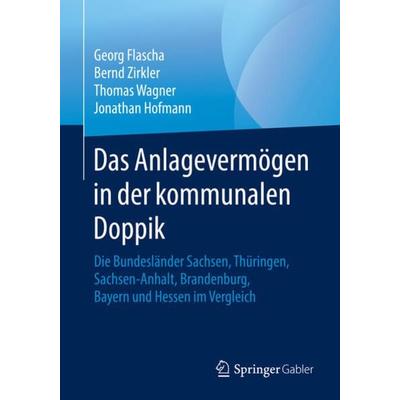
Das Anlagevermögen in der kommunalen Doppik, Taschenbuch von Georg Flascha,Bernd Zirkler,Thomas Wagner,Jonathan Hofmann, Springer Fachmedien WiesbadenDas Anlagevermögen In Der Kommunalen Doppik, Taschenbuch Von Georg Flascha,bernd Zirkler,thomas Wagner,jonathan Hofmann, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-25181-9, Seitenanzahl: 9049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flascha:Das Anlagevermögen in der kommu, Fachbücher von Thomas Wagner, Bernd Zirkler, Jonathan Hofmann, Georg FlaschaZiel dieses Buches ist es, den aktuellen Rechtsstand zur kommunalen Rechnungslegung in Bezug auf das Anlagevermögen der Bundesländer Sachsen, Thüringen, Sachsen-Anhalt, Brandenburg, Bayern und Hessen vergleichend zu analysieren. Dabei wird insbesondere auf die Bewertungsrichtlinien für die erstmalige Bewertung in den Eröffnungsbilanzen eingegangen. Der Schwerpunkt liegt auf Vermögensgegenständen, die für den öffentlichen Sektor typisch sind. Hierbei werden erhebliche Unterschiede deutlich herausgearbeitet, die sich durch die unabhängige Entwicklung der kommunalen Doppik infolge der föderalen Struktur in den Bundesländern ergeben haben. Dies soll bilanzanalytische Ansatzpunkte vermitteln.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anlagevermögen, Fachbücher von Michele Schwirkslies, Jean BramburgerDas Anlagevermögen ist ein wesentlicher Bestandteil des Unternehmensvermögens und damit auch Teil der Bilanz des jeweiligen Unternehmens - mit teilweise sehr komplexen Sachverhalten in der Praxis. Dieses Buch bietet einen Leitfaden durch die Bilanzierung, Bewertung und Gestaltung nach handels- und steuerrechtlichen Vorschriften. Die Autorinnen gehen auch darauf ein, welche bilanz- und ergebnispolitischen Gestaltungsalternativen es gibt und ordnen die Thematik auch in die finanzwirtschaftlichen Aspekte und Kennzahlen ein. Darüber hinaus wird das Buch mit zahlreichen Praxisbeispielen und Tipps für den betriebswirtschaftlichen und/oder steuerlichen Ausweis ergänzt. Der Buchaufbau erfolgt systematisch nach dem in der Praxis bekannten Bilanzgliederungsschema. Inhalte: Abgrenzung Anlagevermögen, Bilanzierung, Bewertung und Gestaltungsmöglichkeiten, das Anlagevermögen im Anhang, finanzwirtschaftliche Aspekte, Möglichkeiten der steuerlichen Wahlrechte.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört in das Anlagevermögen?
Was gehört in das Anlagevermögen? Das Anlagevermögen umfasst langfristige Vermögenswerte, die dazu bestimmt sind, dem Unternehmen langfristig zu dienen, wie beispielsweise Grundstücke, Gebäude, Maschinen und Fahrzeuge. Auch immaterielle Vermögenswerte wie Patente, Lizenzen und Markenrechte gehören zum Anlagevermögen. Diese Vermögenswerte werden nicht für den Verkauf bestimmt, sondern dienen der langfristigen Nutzung im Unternehmen. Das Anlagevermögen wird in der Bilanz separat vom Umlaufvermögen ausgewiesen und hat eine wichtige Bedeutung für die langfristige Finanzplanung und -steuerung eines Unternehmens. **
-
Welches Investitionsvorhaben betrifft das Anlagevermögen?
Welches Investitionsvorhaben betrifft das Anlagevermögen? Das Anlagevermögen umfasst langfristige Vermögenswerte, die zur langfristigen Nutzung im Unternehmen bestimmt sind, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Investitionen in das Anlagevermögen sind langfristige Entscheidungen, die die langfristige Leistungsfähigkeit und Rentabilität des Unternehmens beeinflussen. Bevor ein Unternehmen in das Anlagevermögen investiert, sollte es eine gründliche Analyse durchführen, um sicherzustellen, dass die Investition rentabel ist und den langfristigen Zielen des Unternehmens entspricht. Letztendlich betrifft das Investitionsvorhaben im Anlagevermögen die langfristige strategische Ausrichtung und Entwicklung des Unternehmens. **
-
Wie soll das Anlagevermögen finanziert werden?
Wie soll das Anlagevermögen finanziert werden? Dies ist eine entscheidende Frage für Unternehmen, die Investitionen in langfristige Vermögenswerte tätigen möchten. Die Finanzierung des Anlagevermögens kann über Eigenkapital, Fremdkapital oder eine Kombination aus beiden erfolgen. Es ist wichtig, die richtige Finanzierungsstrategie zu wählen, um die langfristige Rentabilität und Stabilität des Unternehmens zu gewährleisten. Eine sorgfältige Analyse der Finanzierungsoptionen und Risiken ist daher unerlässlich, um die bestmögliche Entscheidung zu treffen. Letztendlich hängt die Wahl der Finanzierungsmethode von verschiedenen Faktoren wie Unternehmensgröße, Branche, Risikobereitschaft und Kapitalstruktur ab. **
-
Wie berechne ich das betriebsnotwendige Anlagevermögen?
Das betriebsnotwendige Anlagevermögen kann berechnet werden, indem man alle Anlagegüter, die für den Betrieb notwendig sind, addiert. Dazu gehören beispielsweise Maschinen, Fahrzeuge und Gebäude. Nicht zum betriebsnotwendigen Anlagevermögen zählen dagegen zum Beispiel Finanzanlagen oder Beteiligungen. **
Ähnliche Suchbegriffe für Flascha-Das-Anlagevermögen-in
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Recht in Bewegung, Fachbücher von Carolina Alves VestenaDass soziale Kämpfe im Recht verhandelt werden, haben kritische Rechtstheorien vielfach hervorgehoben. Jedoch mangelt es an Beiträgen, die analysieren, wie kollektive Akteure ihre Forderungen in die juristische Arena übertragen und das Recht für ihre Interessen mobilisieren. Das vorliegende Buch entwickelt eine Analysematrix, mit der Interaktionsformen zwischen sozialen Bewegungen und juristischem Feld untersucht werden können. Sie basiert auf einem theoretischen Dialog zwischen materialistischen und feldtheoretischen Rechtstheorien einerseits sowie kritischen Bewegungsforschungsansätzen andererseits. Am Beispiel der Anti-Austeritätsproteste der Jahre 2011 bis 2014 in Portugal und ihres Einflusses auf die Entscheidungen des portugiesischen Verfassungsgerichts wird gezeigt, wie sich soziale Konflikte in ihrer juristischen Erscheinung bzw. als Rechtskämpfe erforschen lassen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann Aqua-Fitness in das Training integriert werden, um die Kraft und Ausdauer zu verbessern?
Aqua-Fitness kann durch gezielte Übungen im Wasser die Muskeln stärken und die Ausdauer steigern. Durch den Wasserwiderstand werden die Bewegungen intensiver und effektiver. Regelmäßiges Aqua-Fitness-Training kann somit eine gute Ergänzung zum herkömmlichen Workout sein. **
-
Ist Software Anlagevermögen?
Ist Software Anlagevermögen? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art der Software und der Verwendung in einem Unternehmen. In der Regel wird Software als immaterielles Anlagevermögen betrachtet, da sie einen langfristigen Nutzen für das Unternehmen bietet. Allerdings muss die Software auch bestimmte Kriterien erfüllen, um als Anlagevermögen bilanziert zu werden, wie z.B. die Identifizierbarkeit, Kontrollierbarkeit und die Wahrscheinlichkeit zukünftiger wirtschaftlicher Vorteile. Letztendlich liegt es an der Unternehmensleitung und den Rechnungslegungsvorschriften, ob Software als Anlagevermögen behandelt wird. **
-
Sind Maschinen Anlagevermögen?
Sind Maschinen Anlagevermögen? Ja, Maschinen gelten als Anlagevermögen, da sie langfristig im Unternehmen genutzt werden, um Einnahmen zu generieren. Sie werden in der Bilanz unter den Sachanlagen ausgewiesen und über mehrere Jahre abgeschrieben. Maschinen sind somit ein wichtiger Bestandteil des Anlagevermögens und tragen zur Wertschöpfung des Unternehmens bei. Die Investition in Maschinen ist daher eine langfristige strategische Entscheidung, die die Produktivität und Effizienz des Unternehmens steigern soll. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.